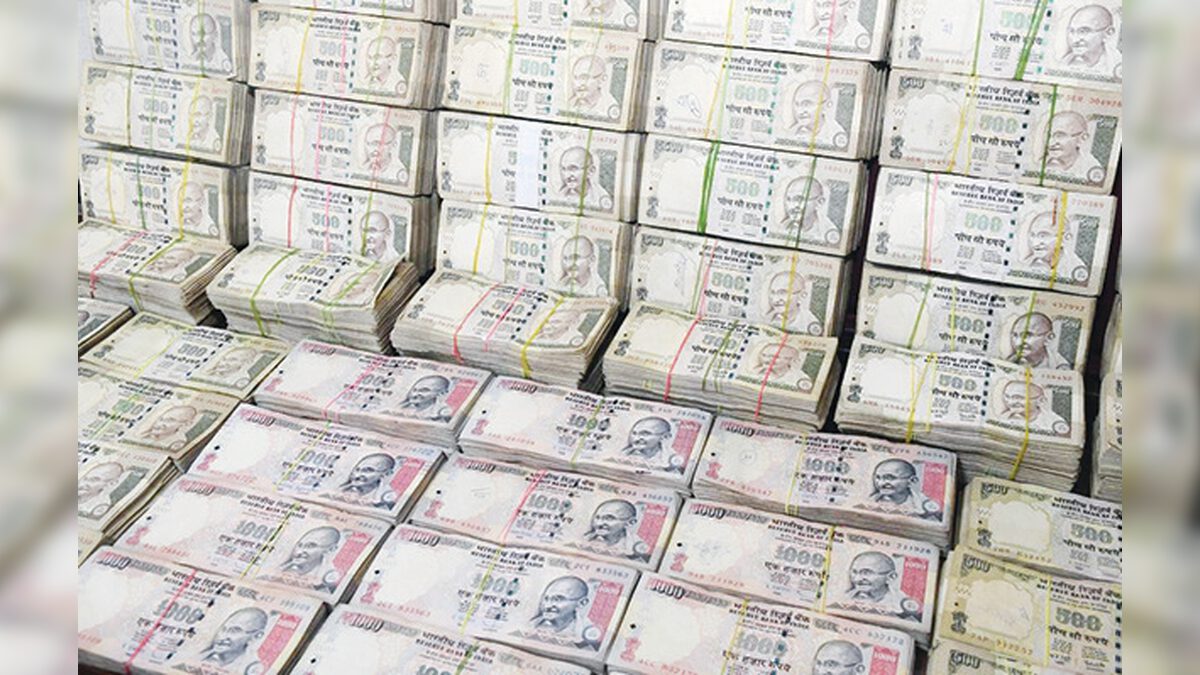
எத்தனை நூற்றாண்டுகள் கடந்தாலும் 2016 நவம்பர் 8 ஆம் தேதி – இந்தியப் பொருளாதார வரலாற்றில் மறக்க முடியாத நாள். அன்று நேரமே படுத்துத் தூக்கியவர்கள் விழித்துப் பார்த்தபோது தம் கையிலிருந்த பணம் வெறும் காகிதமாக மாறிப்போனது. அன்று இரவு பிரதமர் நரேந்திர மோடி தொலைக்காட்சியில் தோன்றி, நள்ளிரவு முதல் புழக்கத்தில் இருந்த ரூ.500 மற்றும் ரூ.1,000 நோட்டுகள் செல்லாது என்று அறிவித்தார்.
ஒரு நாட்டின் மொத்தப் பணப்புழக்கத்தில் மிகப்பெரிய பங்கைக் கொண்டிருந்த உயர் மதிப்பு ரூபாய் நோட்டுகள் ஒரே அறிவிப்பில் திரும்பப் பெறப்பட்டன. கருப்புப் பணத்தை ஒழிப்பது, கள்ள நோட்டுகளைக் கட்டுப்படுத்துவது, பயங்கர வாத நிதியுதவியைத் தடுப்பது, டிஜிட்டல் பரி வர்த்தனைகளை ஊக்குவிப்பது, பணமில்லாப் பொருளாதாரத்தை உருவாக்குவது என நோக்கங்கள் மாறிக் கொண்டே இருந்தன. அந்த அறிவிப்பு வெளியாகி 2026 நவம்பர் 8 ஆம் தேதியுடன் பத்து ஆண்டுகள் நிறைவடைந்தன.
இந்தப் பத்தாண்டுகளில் இந்தியப் பொருளாதாரம் அடைந்துள்ள மாற்றங்கள் என்ன? அன்றைய அறி விப்பின் நோக்கங்கள் எந்த அளவுக்கு நிறைவேறின, யாருக்கு நன்மை கிடைத்தது, யார் அதிகம் பாதிக்கப்பட்டார்கள், பொருளாதாரத்திற்கு ஏற்பட்ட இழப்பு என்ன என்பதையும் மறு மதிப்பீடு செய்வதே இந்தக் கட்டுரையின் நோக்கம்.
பணமதிப்பிழப்பு என்பது வெறும் ரூபாய் நோட்டுகளை மாற்றிய நிகழ்வு அல்ல. அது பொரு ளாதாரம், வேலைவாய்ப்பு, தொழிலாளர் வாழ்க்கை, சுகாதாரம், நுகர்வு, சிறு தொழில்கள், விவசாயம், சமூகப் பாதுகாப்பு எனப் பல தளங்களில் தாக்கத்தை ஏற்படுத்திய ஓர் கொடூரமான அரசுக் கொள்கையின் தலையீடு.
பொருளாதார
வளர்ச்சி விகிதம் வீழ்ச்சி
பண மதிப்பு நீக்கம் அறிவிக்கும் போது 8.2 விழுக்காடாக இருந்த பொருளாதார வளர்ச்சி மளமளவென சரியத் தொடங்கியது. சரிந்து கொண்டே வரும் போது கரோனா பெருந்தொற்று வந்தது. பின்னர் 2021-2022 பழைய பொருளாதார வளர்ச்சி வீதம் 8.2 விழுக்காட்டை எட்டியது.
கருப்புப் பணம் ஒழிப்பு
பணமதிப்பிழப்பின் மிக முக்கியமான நோக்கம் கருப்புப் பணத்தை ஒழிப்பது எனக் கூறப்பட்டது. ஆனால், கருப்புப் பணம் என்பது வெறும் ரூபாய் நோட்டுகளாக சேமித்து வைக்கப்படுவதில்லை. நிலம், வீடு, தங்கம், பினாமி சொத்துகள், வெளி நாட்டு முதலீடுகள், கணக்கில் வராத வணிகப் பரிவர்த்தனைகள் எனப் பல வடிவங்களில் அது நிலவுகிறது.
எனவே, பணமதிப்பிழப்பு வழியாக கருப்புப் பணத்தை ஒழிப்பதற்கான அணுகுமுறையிலேயே பொருளாதார வரம்புகள் இருந்தன.
இந்த நடவடிக்கைக்குப் பிறகு இந்திய ரிசர்வ் வங்கி வெளியிட்ட 2017–2018 ஆண்டறிக்கை பண மதிப்பிழப்பின் நோக்கத்திற்கு எதிராகவே இருந்தது. பணமதிப்பிழப்புக்கு உள்ளாக்கப்பட்ட ரூ.15.41 லட்சம் கோடி மதிப்பிலான பழைய ரூ.500, ரூ.1,000 நோட்டுகளில் ரூ.15.31 லட்சம் கோடி வங்கிகளுக்குத் திரும்பி வந்துவிட்டன. அதாவது சுமார் 99.3 விழுக்காடு பணம் வங்கிக் கட்டமைப்புக்குள் திரும்பியது. இதன் பொருள் என்ன?
முறைசாராத் தொழில்கள்
சிறு வணிகர்கள், தெருவோர வியாபாரிகள், கட்டுமானத் தொழிலாளர்கள், விவசாயக் கூலித் தொழிலாளர்கள், சிறு உற்பத்தியாளர்கள், தினக்கூலி பெறுபவர்கள் என இந்தியப் பொருளாதாரத்தில் 87 விழுக்காடாக இருப்பவர்கள் அன்றாடப் பணப்புழக்கத்தைச் சார்ந்தே வாழ்கின்றனர். இவர்கள் எல்லோரும் கடுமையாக பாதிக்கப்பட்டனர். ஒரு தொழிற்சாலையில் பணிபுரியும் தொழிலாளருக்கு வங்கிக் கணக்கில் ஊதியம் கிடைக்கலாம். ஆனால், சிறிய கட்டுமானப் பணியில் ஈடுபடும் தொழிலாளருக்கு அன்றையக் கூலியே அன்றைய உணவுக்கான ஆதாரமாக இருக்கிறது.
பணமதிப்பிழப்பு அறிவிப்புக்குப் பிறகு பணம் வங்கியில் இருந்தாலும் அதை எடுப்பதற்கான கட்டுப்பாடுகள் இருந்தன. ஏடிஎம் மய்யங்களில் நீண்ட வரிசைகள், வங்கிகளில் பணம் எடுப்பதற்கான வரம்புகள், புதிய ரூபாய் நோட்டுகளின் போதிய இருப்பின்மை ஆகியவை மக்களின் அன்றாட வாழ்க்கையை முடக்கின.
ஒரு கடைக்காரரிடம் பொருட்கள் இருந்தது. வாங்குவதற்கு மக்கள் தயாராக இருந்தனர். ஆனால், பரிவர்த்தனை செய்வதற்கான பணம் இல்லை. இதனால் சந்தையில் தேவை இருந்தும் விற்பனை நடைபெறாத சூழல் உருவானது.
Gabriel Chodorow-Reich, Gita Gopinath உள்ளிட்ட பொருளாதார அறிஞர்கள் மேற்கொண்ட ஆய்வு, பணத்தட்டுப்பாடு அதிகமாக இருந்த மாவட்டங்களில் பொருளாதார நடவடிக்கைகள், வேலைவாய்ப்பு, வங்கிக் கடன் ஆகியவற்றில் சரிவு ஏற்பட்டதைக் கண்டறிந்தனர்.
பணத்தட்டுப்பாடு என்பது வெறும் பணப் பரிவர்த்தனைச் சிக்கல் அல்ல. அது உற்பத்தி, நுகர்வு, வேலைவாய்ப்பு ஆகியவற்றின் தொடர்ச்சியைப் பாதிக்கும் பொருளாதார அதிர்ச்சியாகும்.
விவசாயம் மற்றும் கிராமப்புறப் பொருளாதாரம்
இந்திய விவசாயத்தின் பெரும்பகுதி இன்னமும் பணப் பரிவர்த்தனைகளைச் சார்ந்திருக்கிறது.
விதை, உரம், பூச்சிக்கொல்லி, வேளாண் கூலி, அறுவடை, விளைபொருள் விற்பனை என ஒவ்வொரு கட்டத்திலும் பணம் தேவைப்படுகிறது.
பணமதிப்பிழப்பு அறிவிக்கப்பட்ட காலம் ரபி பருவ விதைப்புப் பணிகள் நடைபெறும் காலத்துடன் ஒத்துப்போனது. பணம் கிடைப்பதில் ஏற்பட்ட சிக்கல்கள் விவசாயிகளின் கொள்முதல் மற்றும் விற்பனை நடவடிக்கைகளைப் பாதித்தன.
விளைபொருட்கள் அழுகக்கூடியவை. காய்கறி, பழங்கள் போன்றவற்றை நீண்ட நாட்கள் சேமித்து வைக்க முடியாது. சந்தையில் வாங்குபவர் இருந்தாலும் பணம் கொடுக்க முடியாத சூழலில் விவசாயி குறைந்த விலைக்கு விற்க வேண்டிய கட்டாயம் ஏற்பட்டது.
பணமதிப்பிழப்பின் தாக்கம் விவசாயத்தின் எல்லாப் பிரிவுகளிலும் ஒரே மாதிரியாக இருந்திருக்காது. வங்கிக் கணக்கு, கடன் வசதி, பாசன வசதி, சந்தை இணைப்பு கொண்ட விவசாயிகளுக்கும், இவற்றில் பின்தங்கிய சிறு விவசாயிகளுக்கும் பாதிப்பின் தன்மை மாறுபட்டிருக்கும். சிறு குறு நடுத்தர விவசாயிகள் என பலரும் பாதிக்கப்பட்டார்கள்.
டிஜிட்டல் பொருளாதாரம்: பணமதிப்பிழப்பின் வெற்றியா அல்லது தொழில்நுட்ப வளர்ச்சியின் விளைவா?
பணமதிப்பிழப்புக்கு ஆதரவாக முன்வைக்கப்படும் முக்கியமான வாதங்களில் ஒன்று டிஜிட்டல் பரி வர்த்தனைகளின் வளர்ச்சி.
இன்று காய்கறிக் கடை முதல் பெரிய வணிக நிறுவனங்கள் வரை UPI, QR Code, இணைய வழிப் பணப்பரிவர்த்தனைகள் பரவலாகப் பயன்படுத்தப்படு கின்றன. இதனை இந்தியாவின் முக்கியமான தொழில்நுட்ப மற்றும் நிதிசார் முன்னேற்றமாக மறுக்க முடியாது.
ஆனால், இங்கே ஒரு வரலாற்று உண்மையை நினைவில் கொள்ள வேண்டும்.UPI தொழில்நுட்பம் பணமதிப்பிழப்புக்கு முன்பே, 2016 ஏப்ரல் மாதத்தில் அறிமுகப்படுத்தப்பட்டது. எனவே, டிஜிட்டல் பரி வர்த்தனைகளின் வளர்ச்சியை முழுமையாகப் பணமதிப்பிழப்பின் சாதனையாகக் கூறுவது பொரு ளாதார ரீதியாகச் சரியான மதிப்பீடாகாது.
திறன்மிகு கைப்பேசி (ஸ்மார்ட்போன்)களின் பரவல், இணைய இணைப்பு, மலிவான தரவுச் சேவை, வங்கிக் கணக்குகளின் விரிவாக்கம், QR குறியீடுகள், நிதிசார் தொழில்நுட்ப நிறுவனங்களின் வளர்ச்சி ஆகிய அனைத்தும் டிஜிட்டல் பரிவர்த்தனைகளின் வளர்ச்சிக்குப் பங்களித்துள்ளன.UPI பரிவர்த்தனைகள் இன்று இந்தியாவின் டிஜிட்டல் பொருளாதாரத்தின் முக்கிய அடையாளமாக மாறியுள்ளன. இதன் வளர்ச்சி பாராட்டப்பட வேண்டியது. ஆனால், டிஜிட்டல் பரிவர்த்தனைகள் வளர்ந்துவிட்டதால் ரொக்கப் பணத்தின் தேவை மறைந்துவிட்டதா?
இல்லை. 2026 அக்டோபர் மாத நிலவரப்படி இந்தியாவில் புழக்கத்தில் இருந்த பணத்தின் மதிப்பு ரூ.43 லட்சம் கோடியைத் தாண்டியிருந்தது. பணமதிப்பிழப்புக்கு முந்தைய காலத்துடன் ஒப்பி டும்போது பணப்புழக்கம் கணிசமாக அதிகரித்துள்ளது.
இது நமக்கு உணர்த்துவது என்ன?
டிஜிட்டல் பரிவர்த்தனைகள் வளர்வதும், ரொக்கப் பணத்தின் தேவை தொடர்வதும் ஒன்றுக்கொன்று முரணானவை அல்ல. மக்கள் கடைகளில் UPI பயன்படுத்தலாம். அதே நேரத்தில் அவசரத் தேவைக்காகவும், சிறு வணிகத்திற்காகவும், கிராமப்புறப் பரிவர்த்தனைகளுக்காகவும் ரொக்கப் பணத்தை வைத்திருக்கலாம். எனவே, இந்தியா பணமில்லாப் பொருளாதாரமாக மாறிவிட்டது என்று கூறுவதைவிட, பணம் மற்றும் டிஜிட்டல் பரிவர்த்தனைகள் இணைந்து இயங்கும் பொருளாதாரமாக மாறியுள்ளது என்பதே பொருத்தமானது.
வங்கிக் கட்டமைப்பும் – வரி வருவாயும்!
பணமதிப்பு இழப்பு காலத்தில் ஏற்பட்ட பாதிப்பு களோடு சில நேர்மறையான விளைவுகளையும் புறக்கணிக்கக் கூடாது.
பழைய ரூபாய் நோட்டுகள் வங்கிகளுக்குத் திரும்பியதால் வங்கிகளில் வைப்புத் தொகைகள் அதிகரித்தன. சந்தேகத்திற்குரிய பணப் பரிவர்த்த னைகளைக் கண்டறிய வருமான வரித்துறைக்கு வாய்ப்பு கிடைத்தது. வருமான வரிக் கணக்குத் தாக்கல் செய்பவர்களின் எண்ணிக்கையும் அதிகரித்தது. நேரடி வரி வசூல் வளர்ச்சியும், வரி நிர்வாகத்தில் ஏற்பட்ட சில முன்னேற்றங்களும் குறிப்பிடத்தக்கவை. ஆனால், ஒரு முக்கியமான வேறுபாட்டைப் புரிந்துகொள்ள வேண்டும்.
வரி வசூல் அதிகரித்தது என்பதற்கும், அந்த அதிகரிப்பு முழுவதும் பணமதிப்பிழப்பால் ஏற்பட்டது என்பதற்கும் வேறுபாடு இருக்கிறது. ஜிஎஸ்டி, வருமான வரி நிர்வாகச் சீர்திருத்தங்கள், பொருளாதார வளர்ச்சி, வரி இணக்க நடவடிக்கைகள் போன்ற பல காரணிகளும் வரி வருவாயைப் பாதிக்கின்றன. எனவே, பணமதிப்பிழப்பின் பலன்களை மதிப்பிடும்போது அதன் தனித்துவமான பங்களிப்பை மற்ற பொருளாதார மாற்றங்களிலிருந்து பிரித்துப் பார்க்க வேண்டும்.
அரசியலமைப்பு: ஜனநாயகம் மற்றும் கொள்கை முடிவெடுக்கும் முறை
பணமதிப்பிழப்பு என்பது பொருளாதாரப் பிரச்சினை மட்டுமல்ல. அது அரசின் அதிகாரம், ரிசர்வ் வங்கியின் தன்னாட்சி, ஜனநாயகப் பொறுப்புணர்வு ஆகியவற்றோடும் தொடர்புடையது.
இந்த நடவடிக்கைக்கு எதிராக உச்சநீதிமன்றத்தில் வழக்குகள் தொடரப்பட்டன.
2023 ஜனவரி 2 அன்று அய்ந்து நீதிபதிகள் கொண்ட அரசியலமைப்பு அமர்வு 4:1 என்ற பெரும்பான்மையில் பணமதிப்பிழப்பு அறிவிப்பின் சட்டபூர்வத் தன்மையை ஏற்றுக்கொண்டது.
ஆனால், நீதிபதி பி.வி. நாகரத்னா மாறுபட்ட தீர்ப்பை வழங்கினார். ரிசர்வ் வங்கியின் மத்திய வாரியத்தின் பரிந்துரையிலிருந்து இந்த நட வடிக்கை தொடங்கப்படவில்லை என்றும், இத்த கைய முக்கியமான நடவடிக்கையை நாடாளு மன்றச் சட்டத்தின் மூலம் மேற்கொண்டிருக்க வேண்டும் என்றும் அவர் கருத்துத் தெரிவித்தார். உச்சநீதிமன்றத்தின் பெரும்பான்மைத் தீர்ப்பு பணமதிப்பிழப்பின் சட்டபூர்வமான நடைமுறையை ஏற்றுக்கொண்டது. ஆனால், அந்தக் கொள்கையின் பொருளாதார வெற்றி, சமூகச் செலவு, வேலைவாய்ப்புப் பாதிப்பு ஆகிய அனைத்தும் நீதிமன்றத்தால் அங்கீகரிக்கப்பட்டுவிட்டன என்று பொருள் கொள்ள முடியாது.
ஜனநாயகத்தில் மிகப்பெரிய பொருளாதார முடிவுகள் எடுக்கப்படும்போது நாடாளுமன்ற விவாதம், வல்லுநர்களின் ஆலோசனை, முன்கூட்டிய தாக்க மதிப்பீடு, பொதுமக்களுக்கான தயாரிப்பு ஆகியவை அடிப்படையானவை.
சமூகப் பொருளாதார ஏற்றத்தாழ்வுகள்:
பணமதிப்பிழப்பின் மிக முக்கியமான படிப்பினை இதுதான்: எல்லா மக்களுக்கும் ஒரே பொருளாதாரக் கொள்கை ஒரே மாதிரியான தாக்கத்தை ஏற்படுத்து வதில்லை.
வங்கிக் கணக்கு, ஏடிஎம், இணைய வசதி, டிஜிட்டல் சாதனங்கள், சேமிப்புத் தொகை, நிலையான வருமானம் ஆகியவற்றைக் கொண்ட நடுத்தர மற்றும் உயர் வருமானப் பிரிவினருக்கு மாற்றங்களை எதிர்கொள்ளும் வாய்ப்புகள் அதிகம்.
ஆனால், தினக்கூலி பெறுபவர்கள், புலம்பெயர் தொழிலாளர்கள், சிறு வணிகர்கள், ஆதரவற்ற முதியவர்கள், கிராமப்புறப் பெண்கள், சிறு விவசாயிகள் ஆகியோருக்கு அந்த வாய்ப்புகள் குறைவு. சமூகத்தின் விளிம்புநிலை மக்களிடம் பணம் என்பது வெறும் பரிவர்த்தனைக்கான கருவி மட்டுமல்ல. அது அவர்க ளின் அன்றாட வாழ்வாதாரத்திற்கான அடிப்படை ஆதாரம்.
குறிப்பாக, பெண்களின் பொருளாதாரச் சுதந்திரத்தையும் கவனிக்க வேண்டும். குடும்பச் செலவுகளுக்காகத் தனிப்பட்ட முறையில் சேமித்து வைத்திருக்கும் சிறிய ரொக்கத் தொகைகள், வங்கிக் கணக்குகளின் மீதான கட்டுப்பாடு இல்லாத பெண்களுக்கு முக்கியமான பொருளாதாரப் பாதுகாப்பாக இருக்கின்றன.
எனவே, பணமதிப்பிழப்பின் சமூக விளைவுகளை ஆராயும்போது பாலினம், வர்க்கம், ஜாதி, தொழில், கிராமம்–நகரம் ஆகிய வேறுபாடுகளையும் கணக்கில் எடுத்துக்கொள்ள வேண்டும்.
பயங்கரவாதத்தை
பண மதிப்பு நீக்கம் ஒழித்ததா?
பயங்கரவாதத்தை ஒழிக்க பண மதிப்பு நீக்கம் அமுலுக்கு வருகிறது என்ற வாதம் சொத்தையானது என்று தெரிந்ததும் அதனைப் பேசுவதையே பாதியில் நிறுத்திக் கொண்டார்கள்.
பணத்தின் மதிப்பைவிட மனித வாழ்க்கையின் மதிப்பு முக்கியம்!:
2016 நவம்பர் 8 அன்று எடுக்கப்பட்ட பண மதிப்பிழப்பு முடிவு இந்தியாவின் பொருளாதார வரலாற்றில் ஒரு முக்கியமான தவறான பரிசோதனை. அதன் பத்தாண்டு அனுபவத்தை அரசியல் ஆதரவு அல்லது எதிர்ப்பு என்ற குறுகிய கண்ணோட்டத்தில் அணுகாமல், பொருளாதார ஆதாரங்களின் அடிப்படையில் மதிப்பிட வேண்டும்.
கருப்புப் பண ஒழிப்பு என்ற முக்கியமான நோக்கத்துடன் அறிவிக்கப்பட்ட நடவடிக்கையில், பழைய நோட்டுகளில் 99.3 விழுக்காடு வங்கிகளுக்குத் திரும்பி வந்தன. டிஜிட்டல் பரிவர்த்தனைகள் வளர்ந்துள்ளன. வரி நிர்வாகத்தில் சில முன்னேற்றங்கள் ஏற்பட்டுள்ளன. அதே நேரத்தில், வேலைவாய்ப்பு, சிறு தொழில்கள், விவசாயம், சுகாதாரம் மற்றும் அமைப்புசாராத் தொழிலாளர்களின் வாழ்வாதாரம் ஆகியவற்றில் ஏற்பட்ட பாதிப்புகளையும் மறந்துவிட முடியாது.
இந்தியப் பொருளாதாரத்தில் ரொக்கப் பணத்தின் தேவை இன்னமும் தொடர்கிறது. டிஜிட்டல் பரிவர்த்தனைகள் வளர்ந்தாலும் பணப்புழக்கம் மறைந்துவிடவில்லை. இது பணமதிப்பிழப்பின் அடிப்படை எதிர்பார்ப்புகளில் ஒன்றான பணமில்லாப் பொருளாதாரம் என்ற கருத்தின் நடைமுறை வரம்பு களை வெளிப்படுத்துகிறது.
பொருளாதாரத்தின் உண்மையான வளர்ச்சி என்பது வங்கிகளில் எவ்வளவு பணம் இருக்கிறது என்பதிலோ, டிஜிட்டல் பரிவர்த்தனைகள் எத்தனை கோடி நடைபெறுகின்றன என்பதிலோ மட்டும் அடங்கியிருக்கவில்லை.
ஒரு விவசாயிக்கு அவருடைய விளைபொருளுக்கு நியாயமான விலை கிடைக்கிறதா? ஒரு தொழிலாளிக்கு வேலை கிடைக்கிறதா? ஒரு சிறு வணிகர் தடை யின்றித் தொழில் நடத்த முடிகிறதா? ஒரு ஏழை நோய்வாய்ப்பட்டால் உடனடியாக மருத்துவம் பெற முடிகிறதா? ஒரு பெண் தனது வருமானத்தைச் சுதந்தி ரமாகக் கையாள முடிகிறதா? என்பவையே பொருளாதார வளர்ச்சியின் உண்மையான அளவுகோல்கள்.
ஒரு நாட்டின் பொருளாதாரக் கொள்கை அதன் பலவீனமான மக்களின் வாழ்க்கையை எந்த அளவுக்குப் பாதுகாக்கிறது என்பதில்தான் அதன் உண்மையான வெற்றி அடங்கியிருக்கிறது.
பணமதிப்பிழப்பின் பத்தாண்டு அனுபவம் நமக்குச் சொல்லும் மிக முக்கியமான பாடம் இதுதான், பொருளாதாரத்தைச் சீர்திருத்துவது அவசியம். ஆனால், அந்தச் சீர்திருத்தத்தின் பெயரால் மக்களின் வாழ்வாதாரம் சிதைக்கப்படக் கூடாது. பணத்தின் மதிப்பைக் காப்பதைவிட மனித வாழ்க்கையின் மதிப்பைக் காப்பதே ஒரு ஜனநாயக அரசின் முதன்மை யான கடமையாக இருக்க வேண்டும். இதில் முன் வைக்கப்படும் ஒவ்வொரு கூற்றுக்கும் உலகப் புகழ் பெற்ற பொருளாதார பேராசிரியர்கள் ஜெயதி கோஷ் சி. பி. சந்திர சேகர் பிரதாப் பட்நாயக் அருண் குமார் உள்ளிட்ட பல பேராசிரியர்கள் ஆய்வாளர்கள் கள ஆய்வுகள் சான்றாக விளங்குகின்றன.
(மின்னம்பலம் இணைய இதழில் வெளியான கட்டுரையிலிருந்து சில பகுதிகள்)